Braskem protocola recuperação extrajudicial: o que muda para quem converte filmes de PE e PP

Análise e opinião — 24 de agosto de 2026
A Braskem protocolou nesta segunda-feira, 24 de agosto de 2026, pedido de recuperação extrajudicial na 2ª Vara de Falências e Recuperações Judiciais de São Paulo. O objetivo é reestruturar cerca de US$ 10,9 bilhões, algo entre R$ 54 bilhões e R$ 56,5 bilhões, dependendo do escopo considerado, em dívida financeira das operações no Brasil, Estados Unidos e Europa.
Para quem extrusa, imprime, lamina e corta filme no Brasil, a manchete importa menos do que a mecânica. E a mecânica diz duas coisas aparentemente contraditórias: no curto prazo muda pouco no contrato de fornecimento; no médio prazo muda quase tudo na forma de comprar resina.
O que exatamente foi pedido
A recuperação extrajudicial (RE) é um instrumento de renegociação privada com credores, depois homologada pela Justiça. Não é recuperação judicial e não é falência.
| ITEM | SITUAÇÃO |
|---|---|
| Dívida abrangida | R$ 56,48 bilhões em créditos financeiros quirografários (sem garantia real) |
| Adesão obtida no protocolo | Credores signatários representando aproximadamente 39,6% do valor dos créditos sujeitos ao plano. |
| Meta na próxima etapa | Alcançar mais de 50% dos créditos de cada espécie abrangida, dentro do período legal de 90 dias. |
| Principais credores | Aproximadamente US$ 7 bilhões estão associados a títulos internacionais, além de dívidas com bancos e outras instituições financeiras. |
| Fora do escopo | Obrigações com clientes, fornecedores, revendedores e parceiros comerciais, que seguem vigentes e sendo cumpridas. |
| Venda de ativos | O plano não determina, neste momento, uma alienação específica, mas permite reorganizações societárias e disposições de ativos, sujeitas às condições e limitações previstas. |
Esse último ponto é o que o convertedor precisa fixar: o escopo é estritamente financeiro. Ordem de compra, contrato de suprimento e política de crédito comercial não estão sob o guarda-chuva da RE.
Timeline de Como chegamos aqui e até onde vamos
Repare no detalhe do México: Enquanto renegocia suas dívidas no Brasil, a Braskem assumiu compromisso total de aproximadamente US$ 476 milhões com a reestruturação da Braskem Idesa, incluindo valores já disponibilizados antes do pedido.
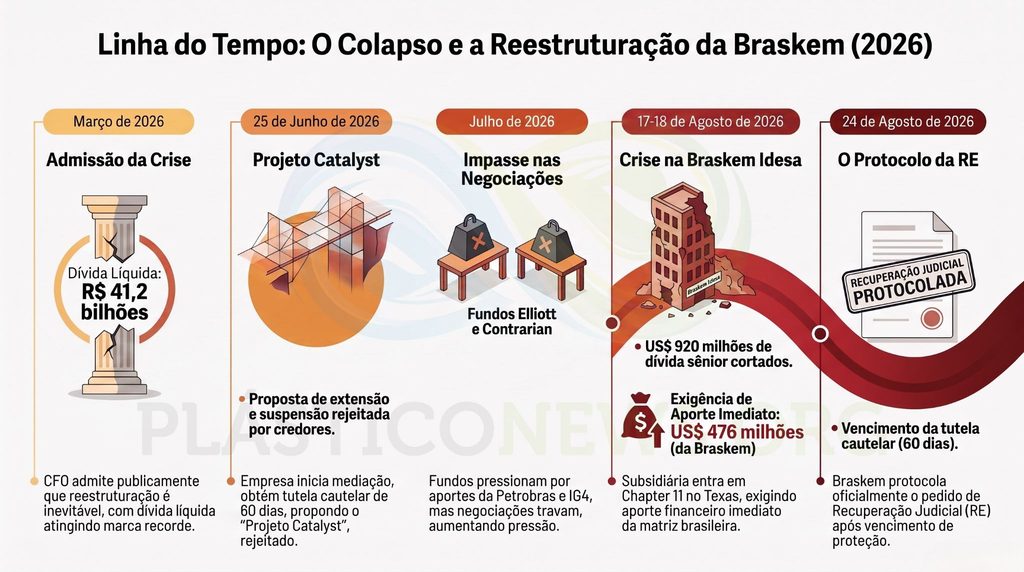
Na minha avaliação, esse compromisso adicional tende a limitar ainda mais a flexibilidade de caixa da controladora no curto prazo.
Cinco pontos de atenção para a conversão de flexíveis
1. Abastecimento físico: risco baixo, mas não nulo
Operacionalmente, as plantas continuam rodando. O que preocupa não é a RE, é o histórico de taxa de utilização. No 1T26 a utilização média de eteno nas centrais brasileiras foi de 69%, e no 2T26 as vendas de resinas no mercado brasileiro caíram para 763 mil toneladas, 8% abaixo de um ano antes e com PE recuando 9% e PP 5%, explicitamente por conta do maior volume de importados.
Traduzindo: A Braskem não enfrenta, neste momento, uma insuficiência generalizada de capacidade nominal. O risco está na combinação entre baixa utilização, restrições de matéria-prima em determinadas unidades, pressão sobre margens e necessidade de preservação de caixa. PEBD e PEBDL representam, juntas, aproximadamente 73% do mix de resinas consumido pela indústria brasileira de embalagens flexíveis. Não por coincidência, a insuficiência de oferta de PEBD e PEBDL para flexíveis já era tema de debate setorial em junho.
2. Condições comerciais: aqui é onde dói primeiro
É razoável esperar, durante o período de negociação, maior rigor na concessão de crédito, nas garantias, nos limites comerciais e nas condições de frete e bonificação.
Segundo clientes e especialistas do mercado ouvidos pela mídia especializada, a companhia já vinha priorizando operações à vista ou com prazos mais curtos contra os usuais 30 a 60 dias do setor. A Braskem afirmou que suas relações comerciais continuavam dentro da normalidade.
Isso não vem da RE, vem da necessidade de capital de giro, e a RE não resolve isso de imediato. Espere, nos próximos 90 dias: encurtamento de prazo, exigência de garantias, revisão de limite de crédito, menos flexibilidade em bonificação e frete. Para um convertedor com resina representando 55% a 70% do custo, cada 15 dias de prazo perdido é uma mordida direta no capital de giro.
3. Preço: volatilidade estrutural, não alta estrutural
O 2T26 foi atípico. O conflito no Oriente Médio abriu spreads petroquímicos e levou o EBITDA recorrente da Braskem a US$ 1,043 bilhão, contra US$ 192 milhões no 1T26. Segundo a administração, o resultado refletiu uma melhora pontual dos spreads em um ambiente excepcional, e não uma reversão estrutural do ciclo petroquímico e sinalizou normalização no segundo semestre de 2026.
Antes disso, o mercado interno viveu um episódio didático com o início da crise do Estreito de Ormuz: o PEBD saltou de cerca de R$ 9,80/kg para R$ 23/kg em pouco mais de 30 dias nas distribuidoras, com reajustes informais a cada dez dias e sem comunicado formal.
A lição não é “resina vai subir”. É que em um fornecedor sob estresse de liquidez, a formação de preço passa a responder à necessidade de caixa, não só ao spread internacional. Previsibilidade cai antes de o preço médio subir.
E previsibilidade é exatamente o que um contrato de fornecimento de embalagem com marca de alimento ou bebida exige.
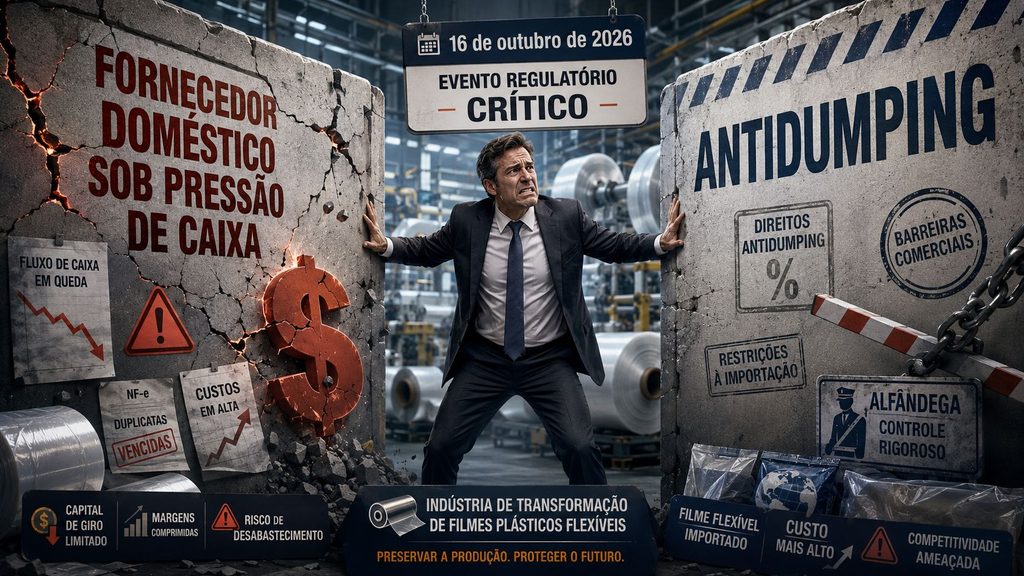
4. Importação como alternativa: a porta está mais estreita
Todo convertedor pensa na mesma saída, ou seja, importar. O problema é que a moldura tarifária brasileira foi construída, em boa parte, sob a lógica de proteger a produção nacional:
| Instrumento | Alcance | Vigência |
|---|---|---|
| Imposto de Importação elevado a 20% (de 12,6%) | Aplicável a NCMs específicos de PE, PP e PVC, com vigência temporária. | até 16 de outubro de 2026 |
| Antidumping definitivo — PE dos EUA (US$ 199,04/t) e Canadá (US$ 238,49/t) | Aplicável a determinadas resinas de polietileno originárias dos Estados Unidos e Canadá, conforme NCMs e especificações abrangidas. | até 14 de abril de 2031 |
Ou seja: a rota norte-americana, que era a mais natural para PEBDL, está encarecida por cinco anos. E a investigação que gerou esse direito foi aberta a pedido da própria Braskem, única produtora nacional de PE.
A data de 16 de outubro de 2026 é o evento regulatório mais importante do calendário do setor. Faltam menos de dois meses. Se o governo prorrogar mais uma vez os 20% com a Braskem em RE, o convertedor fica preso entre um fornecedor doméstico sob pressão de caixa e uma importação artificialmente cara. Se não prorrogar, abre-se uma janela de arbitragem e a pressão sobre a margem da própria Braskem aumenta.
5. Concorrência de flexíveis importados: o flanco ignorado
Enquanto o setor olha para cima na cadeia, o ataque vem de fora. No 1T26 o volume importado de embalagens flexíveis cresceu 16,9% sobre o 1T25 e 14,5% sobre o 4T25, com balança comercial setorial negativa e entrada crescente de produto asiático.
Para refletir: Proteção forte na resina, proteção insuficiente no produto convertido. Quem transforma paga tarifa e antidumping na resina, e concorre com filme e laminado acabados que chegam sem equivalente proteção.
Onde o setor está, em números?
| Indicador — Embalagens Plásticas Flexíveis | Valor |
|---|---|
| Faturamento 2025 | R$ 40,1 bilhões (+6,2%) |
| Volume produzido 2025 | 2,321 milhões de t (−0,5%) |
| Utilização da capacidade instalada 2025 | 70,4% |
| Produção 1T26 | 575 mil t (estável a/a, −1,9% t/t) |
| Consumo aparente 1T26 | 581 mil t (+2,2% a/a) |
| Mix de resinas | PEBD+PEBDL 73%, PP 15%, PEAD 12% |
| Segmentos em alta no 1T26 | Agro +12%, bebidas +4,3%, pet food +3,6%, varejo +2,9% |
| Segmento em queda | Higiene pessoal −8,6% |
Um setor operando a 70% da capacidade, com volume estagnado, importação crescendo dois dígitos e faturamento subindo quase que apenas por preço. É esse organismo que agora precisa absorver 90 dias de incerteza no seu principal fornecedor.
Três cenários para os próximos 90 dias
| Cenário | Gatilho | O que o convertedor poderá sentir |
|---|---|---|
| Base (mais provável) | Braskem alcança mais de 50% dos créditos de cada espécie abrangida e o plano avança para homologação, sem ruptura operacional relevante | Abastecimento predominantemente normal; crédito comercial mais seletivo; preços voláteis acompanhando nafta, câmbio, oferta e necessidade de caixa |
| Adverso | Braskem não alcança, dentro dos 90 dias, o quórum de mais de 50% em cada espécie de crédito abrangida, comprometendo a homologação do plano e obrigando a companhia a buscar outra solução financeira, que poderá incluir nova negociação ou recuperação judicial. | Maior cautela de fornecedores, bancos e seguradoras; redução de limites; risco de intermitência em grades específicas; maior poder de distribuidores em episódios de escassez |
| Construtivo | Adesão robusta, apoio de liquidez dos acionistas e melhora da estrutura de capital, combinados com não prorrogação da tarifa temporária de 20% para NCMs abrangidos | Possível redução do custo de importação de determinadas resinas e origens, conforme NCM, tarifa ordinária e incidência de antidumping; melhora gradual do capital de giro; recomposição de margem e retomada seletiva de investimentos |
Opinião: o problema não é a Braskem, é a dependência dela
Minha leitura, sem rodeios.
Primeiro: a RE é notícia boa disfarçada de notícia ruim. Um fornecedor que reestrutura R$ 56 bilhões de forma ordenada, com escopo financeiro e sem tocar contratos comerciais, é preferível a um fornecedor que definha por dois anos empurrando o custo do próprio desequilíbrio para a política de preços do mercado interno. O episódio do PEBD a R$ 23/kg mostrou o que acontece quando a tensão financeira vaza para a tabela de preço. A RE, se bem-sucedida, reduz essa probabilidade.
Segundo: o risco real da cadeia de flexíveis brasileira nunca foi a saúde da Braskem, mas foi o fato de existir apenas uma. Um país que produz 2,3 milhões de toneladas de embalagem flexível por ano, com 73% do mix em PEBD/PEBDL, e que depende de um único produtor doméstico dessas resinas, tem um problema de arquitetura industrial, não de balanço de uma empresa. A RE apenas tornou esse problema visível.
Terceiro: a política comercial brasileira está desalinhada com a cadeia que ela deveria proteger. É difícil sustentar, ao mesmo tempo, imposto de importação de 20% mais antidumping de até US$ 238/t sobre a resina, e nenhuma barreira equivalente sobre o filme convertido asiático cujas importações de embalagens flexíveis que cresceram 16,9% no primeiro trimestre de 2026 em relação ao mesmo período de 2025, segundo a ABIEF. Isso não protege a indústria nacional; protege um elo dela, e transfere a conta para o elo seguinte (o convertedor) que reúne milhares de empresas, emprega mais de 100 mil pessoas e distribui atividade industrial por diversas regiões do país. A revisão de outubro é a oportunidade de corrigir isso, e o setor de transformação precisa chegar nessa mesa com dados, não com queixas.
Quarto: quem se preparar sai maior desta. As margens vão apertar em 2026 e a consolidação vai acelerar. Não porque a Braskem está em RE, mas porque a combinação de ociosidade de 30%, importação barata e crédito caro é exatamente a receita histórica de consolidação. Convertedores que já diversificaram fornecedor, dolarizaram contrato, dominaram estruturas monomaterial e reciclado, e conseguem repassar índice de resina em contrato, vão comprar ativos de quem não fez isso.
Recomendação de Plano de ação para os próximos 90 dias
Suprimento
- Mapear, grade por grade, quais SKUs dependem de fonte única Braskem e qual é o substituto homologado com fabricante e origem; NCM; imposto de importação; eventual antidumping; prazo total de importação; quantidade mínima; condições de pagamento; densidade, índice de fluidez e distribuição molecular; comportamento de selagem; COF; óptica; tratamento; atendimento a contato com alimentos; necessidade de aprovação do cliente.
- Homologar ao menos um fornecedor alternativo por família crítica de PEBD/PEBDL, incluindo origens não sujeitas ao antidumping de EUA e Canadá (Oriente Médio, Ásia, Mercosul).
- Recalibrar estoque de segurança das resinas de maior risco, sem inflar capital de giro no restante do mix. Seguir o critério: Estoque de segurança = variabilidade de consumo + variabilidade do prazo de entrega + risco de fonte única + impacto de parada.
Financeiro e contratual
- Renegociar cláusula de repasse de matéria-prima nos contratos com marcas, com gatilho indexado e janela de reajuste definida com o argumento de volatilidade nunca foi tão defensável. Incluir índice ou cesta de índices; referência cambial; mês-base; defasagem; banda mínima de variação; periodicidade; mecanismo tanto para alta quanto para baixa; tratamento de eventos extraordinários.
- Revisar seguro de crédito e exposição a distribuidores, que tendem a concentrar poder de precificação em cenário de escassez pontual.
- Blindar contra câmbio: Toda exposição relevante e documentada em moeda estrangeira deve ser acompanhada de política de hedge compatível com volume, prazo e fluxo de pagamento.
Regulatório e institucional
- Acompanhar e participar, via ABIEF e ABIPLAST, da discussão da revisão dos 20% que vence em 16 de outubro de 2026, e de eventual pleito de defesa comercial para transformados.
- Monitorar a evolução da adesão dos credores da Braskem nos 90 dias e o encerramento do Chapter 11 da Braskem Idesa, previsto entre meados de outubro e meados de novembro de 2026.
Operacional
- Converter incerteza de custo em eficiência de material. Como?
– redução de material: downgauging, redesign estrutural, redução ou recuperação de refile e estabilização de processo;
– redução de custo de conversão: laminação sem solvente, aumento de velocidade, redução de setup e perdas;
– circularidade: reciclado pós-industrial ou pós-consumo, observadas as restrições regulatórias, técnicas e comerciais. - Reprecificar o portfólio por margem de contribuição por tonelada de resina, não por faturamento. Margem de contribuição por hora do recurso restritivo, afinal um produto pode apresentar boa margem por tonelada e, ainda assim, consumir muitas horas da impressora, laminadora ou extrusora gargalo.
Conclusão
A recuperação extrajudicial da Braskem não interrompe o fornecimento de resina no Brasil e não altera contratos comerciais. O que ela faz é transformar em fato público um risco que a cadeia de conversão de filmes flexíveis vinha administrando informalmente há dois anos: a concentração da oferta doméstica de poliolefinas em um único produtor sob estresse financeiro, dentro de uma moldura tarifária que encarece a alternativa importada.
Os próximos 90 dias definem o balanço da Braskem. O 16 de outubro define a conta do convertedor. Vale prestar mais atenção na segunda data.