O prazo de 23 de novembro coloca a reestruturação financeira da maior petroquímica das Américas em seu momento mais delicado. A operação industrial continua funcionando, mas o relógio agora corre no ritmo dos credores.
A Braskem entrou em contagem regressiva.
Segundo documentos públicos, termina em 23 de novembro de 2026 o prazo para que a companhia apresente o plano atualizado de recuperação extrajudicial e demonstre a adesão necessária dos credores. O plano inicialmente protocolado contava com apoio equivalente a 39,6% dos créditos sujeitos à reestruturação. Para avançar em direção à homologação, a empresa precisa ultrapassar 50%.
É uma data decisiva, mas não necessariamente o desfecho da crise. O dia 23 representa um marco jurídico e negocial: poderá indicar se a Braskem conseguiu construir uma solução consensual ou se precisará buscar alternativas potencialmente mais complexas.
Até aqui, os documentos oficiais mostram que as negociações continuam, mas ainda não há confirmação pública de um acordo definitivo.
Duas Braskem convivem ao mesmo tempo
A situação é marcada por um contraste importante.
De um lado, existe a Braskem industrial: fábricas operando, resinas sendo vendidas e clientes atendidos. No terceiro trimestre, as vendas de resinas no mercado brasileiro chegaram a 854 mil toneladas, crescimento de 12% ante o trimestre anterior e de 9% em relação ao mesmo período de 2025.
As exportações também avançaram 37% na comparação trimestral, para 240 mil toneladas. A taxa média de utilização das centrais de eteno ficou em 69%, praticamente estável.
Não há, portanto, evidência pública de uma ruptura operacional iminente.
Do outro lado está a Braskem financeira. A companhia encerrou setembro com dívida líquida ajustada de aproximadamente US$ 9,9 bilhões e alavancagem de 6,36 vezes o EBITDA recorrente dos últimos 12 meses. Embora esse múltiplo tenha recuado em relação ao trimestre anterior, ele continua elevado.
A Fitch mantém a empresa em RD, ou “default restrito”, enquanto a S&P atribui classificação D.
Essa é a aparente contradição da Braskem: uma companhia industrialmente relevante e comercialmente ativa, mas submetida a uma estrutura de capital que deixou de ser sustentável nas condições originais.
Mais volume, menos margem
Os números do terceiro trimestre ajudam a entender por que aumentar vendas não resolve sozinho o problema.
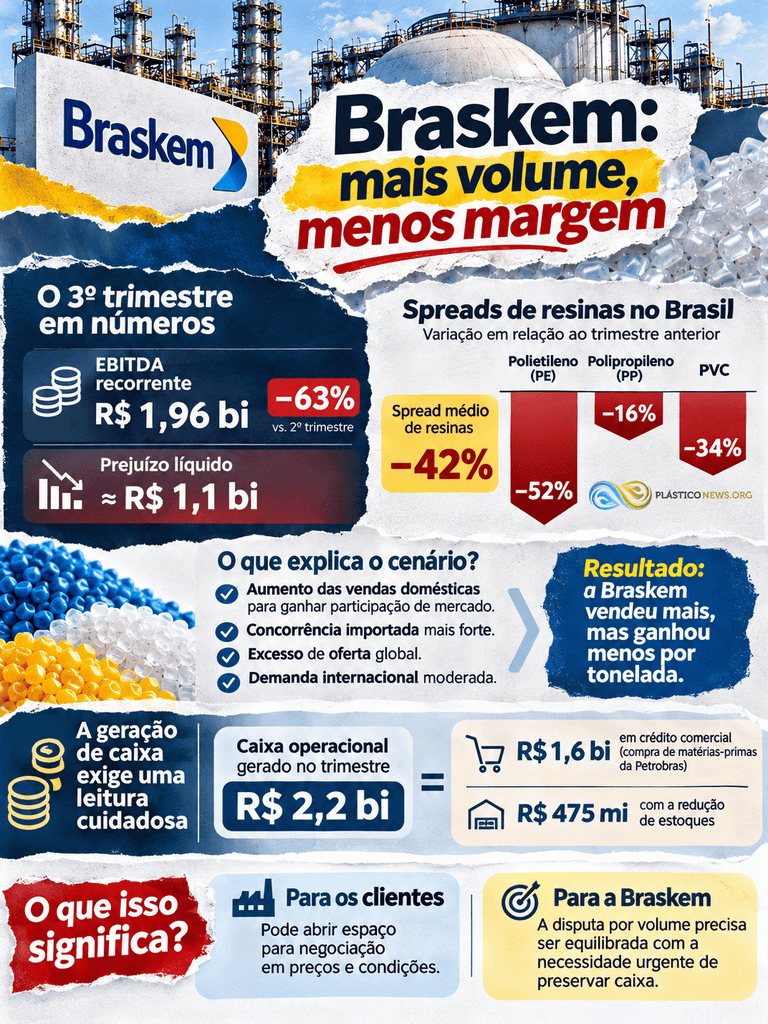
O EBITDA recorrente consolidado foi de R$ 1,96 bilhão, uma queda de 63% em relação ao segundo trimestre. A companhia registrou prejuízo líquido de aproximadamente R$ 1,1 bilhão.
A principal explicação está nos spreads petroquímicos, diferença entre o preço das resinas e o custo das matérias-primas.
O spread médio de resinas no Brasil caiu 42% em relação ao trimestre anterior. No polietileno, a retração chegou a 52%. No polipropileno, foi de 16%; no PVC, de 34%.
A Braskem vendeu mais, mas ganhou menos por tonelada.
A própria empresa atribui o aumento das vendas domésticas à estratégia de ampliar participação em segmentos prioritários. Isso sugere que o crescimento de volume não decorreu apenas de uma expansão da demanda brasileira. Há também um movimento comercial para defender mercado em um ambiente de concorrência importada, excesso de oferta global e demanda internacional moderada.
Para os clientes, esse cenário pode abrir espaço para negociação. Para a Braskem, porém, a disputa por volume precisa ser equilibrada com uma necessidade urgente de preservar caixa.
A geração de caixa exige uma leitura cuidadosa
A companhia gerou R$ 2,2 bilhões de caixa operacional no trimestre. À primeira vista, é um número confortável.
Mas parte importante dessa geração veio da gestão de capital de giro. O resultado foi beneficiado pela utilização de aproximadamente R$ 1,6 bilhão em crédito comercial para a compra de matérias-primas fornecidas pela Petrobras e por um efeito positivo de R$ 475 milhões relacionado à redução de estoques.
Isso não invalida a geração de caixa, mas muda sua qualidade.
O dado mostra capacidade de gestão financeira no curto prazo, ao mesmo tempo que evidencia a importância das condições concedidas por fornecedores, bancos e parceiros estratégicos. Em uma reestruturação desse porte, confiança e crédito comercial passam a ser quase tão importantes quanto produção e vendas.
O não pagamento que acendeu o alerta
Em 11 de novembro, a Braskem informou que não havia realizado a amortização e o pagamento dos juros da 18ª emissão de debêntures, previstos para o dia 9.
A companhia explicou que as obrigações estão abrangidas pela recuperação extrajudicial e com exigibilidade suspensa por decisão judicial. Também reafirmou o compromisso de manter suas operações no curso normal dos negócios.
Juridicamente, portanto, o não pagamento está inserido na proteção concedida pelo processo. Economicamente, ele confirma que a crise ultrapassou o terreno das projeções e já afeta o cumprimento das obrigações financeiras originais.
Não significa que a produção será interrompida. Significa que a estrutura de capital precisa ser redesenhada.
O que está realmente em jogo
A recuperação da Braskem não é apenas uma discussão entre acionistas e detentores de títulos.
A empresa ocupa uma posição central no fornecimento brasileiro de polietileno, polipropileno e PVC. Suas resinas abastecem embalagens flexíveis, filmes, sacarias, tampas, utilidades domésticas, construção civil, automóveis, produtos médicos e uma longa cadeia de transformadores.
Uma solução desordenada poderia produzir efeitos sobre:
- condições de crédito concedidas aos clientes;
- prazos e garantias exigidos por fornecedores;
- ritmo dos investimentos em manutenção;
- disponibilidade de determinadas grades de resinas;
- política comercial diante dos produtos importados;
- projetos de reciclagem, PCR e matérias-primas renováveis;
- decisões de investimento de toda a cadeia petroquímica.
Até agora, a companhia preservou seus investimentos essenciais. A previsão de CAPEX corporativo para 2026 foi elevada de US$ 465 milhões para US$ 496 milhões, com foco em integridade, manutenção, sobressalentes e confiabilidade operacional.
É um sinal importante: a Braskem está protegendo a continuidade de seus ativos. Mas também revela uma postura defensiva. O dinheiro está sendo direcionado prioritariamente à preservação da operação, e não à expansão significativa de capacidade.
O cenário depois de 23 de novembro de 2026
É tentador tratar 23 de novembro como uma escolha binária entre salvação e colapso. A realidade é mais complexa.
Um plano com adesão suficiente poderá reduzir a incerteza e abrir caminho para uma reestruturação ordenada. Ainda assim, permanecerão questões sobre conversão de dívida, novos aportes, diluição dos acionistas, vencimentos, juros e governança.
Caso o apoio necessário não seja alcançado, a companhia poderá precisar renegociar novamente, solicitar medidas adicionais ou considerar outros instrumentos jurídicos. As consequências dependerão das decisões da administração, dos credores e do Judiciário.
Também continua presente o passivo de Alagoas. A provisão relacionada ao evento geológico encerrou setembro em R$ 3,195 bilhões, e a própria companhia reconhece que os custos futuros podem ser materialmente diferentes das estimativas atuais.
Por isso, qualquer previsão categórica seria imprudente.
O relógio da indústria é diferente
O mercado financeiro acompanha dias, prazos judiciais e percentuais de adesão. A indústria trabalha com horizontes mais longos: contratos de fornecimento, homologação de resinas, estoques, manutenção e planejamento de produção.
Para os transformadores de plástico e fabricantes de embalagens, a resposta adequada não é pânico nem indiferença. É gestão de risco.
Isso significa acompanhar as comunicações oficiais, revisar limites de exposição, preservar alternativas de fornecimento e avaliar estoques críticos por grade. Também significa evitar conclusões precipitadas: até o momento, a crise financeira não se converteu em ruptura operacional.
A Braskem chega ao dia 23 com ativos industriais relevantes, posição comercial difícil de substituir e uma dívida que precisa ser profundamente reorganizada.
A contagem regressiva já começou. O que se aproxima não é necessariamente o fim da Braskem, mas o prazo para definir em quais condições ela poderá continuar.


