Importação de flexíveis avança e amplia pressão sobre a indústria brasileira

A compra de embalagens plásticas flexíveis no exterior deixou de ser uma alternativa ocasional para se tornar uma variável competitiva relevante no Brasil. Os dados mais recentes apontam uma combinação preocupante para os convertedores nacionais: a produção doméstica enfraquece, enquanto importações de filmes e embalagens ganham espaço para atender uma demanda final que não necessariamente entrou em colapso.
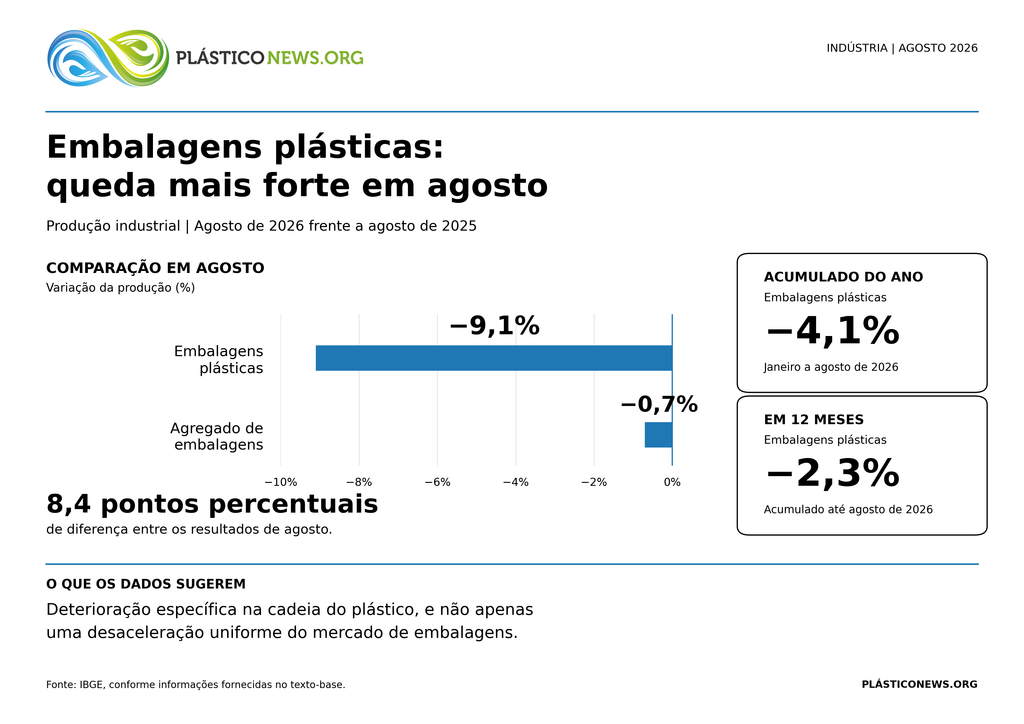
O sinal mais forte veio do IBGE: em agosto, a produção de embalagens de material plástico caiu 9,1% frente a agosto de 2025, resultado muito pior que a retração de 0,7% registrada pelo agregado de embalagens. No acumulado do ano, a produção de embalagens plásticas recuou 4,1%; em 12 meses, a queda foi de 2,3%. O descolamento sugere deterioração específica na cadeia de plástico, e não apenas uma desaceleração uniforme do mercado de embalagens.
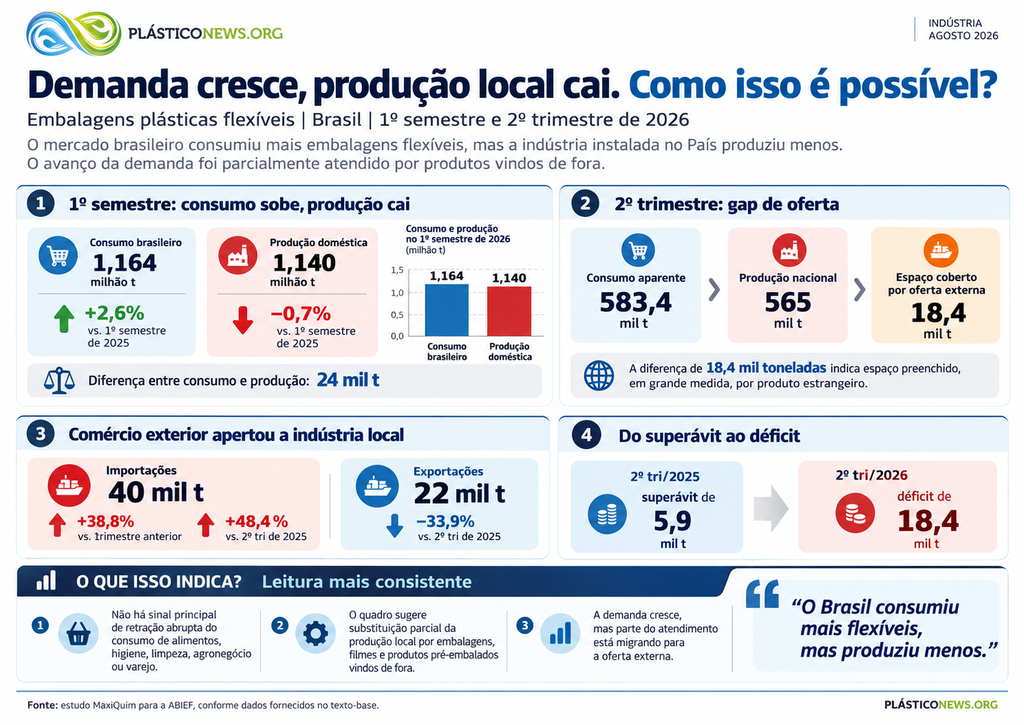
Demanda cresce, produção local cai. Como isso é possível?
A fotografia do primeiro semestre e do segundo trimestre de 2026 reforça essa leitura. Segundo estudo da MaxiQuim para a ABIEF, o consumo brasileiro de embalagens plásticas flexíveis alcançou 1,164 milhão de toneladas no primeiro semestre, alta de 2,6% ante igual período de 2025. Porém, a produção doméstica ficou em 1,140 milhão de toneladas, queda de 0,7% na comparação anual.
Em outras palavras: o mercado brasileiro consumiu mais flexíveis, mas a indústria instalada no País produziu menos.
No segundo trimestre, o consumo aparente chegou a 583,4 mil toneladas, enquanto a produção nacional foi de 565 mil toneladas. A diferença de 18,4 mil toneladas representa o espaço que precisou ser coberto, em grande medida, por produto estrangeiro. O déficit comercial trimestral do setor também alcançou 18,4 mil toneladas, contra superávit de 5,9 mil toneladas no segundo trimestre de 2025.
| Indicador | Primeiro semestre de 2026 | Variação |
|---|---|---|
| Consumo brasileiro de flexíveis | 1,164 milhão t | +2,6% ante 1º semestre de 2025 |
| Produção doméstica | 1,140 milhão t | -0,7% ante 1º semestre de 2025 |
| Importações de filmes e embalagens | 69 mil t | +33,4% ante 1º semestre de 2025 |
| Exportações brasileiras | 45 mil t | -30,7% ante 1º semestre de 2025 |
| Saldo comercial | déficit de 24,2 mil t | reversão de superávit de 13 mil t em 2025 |
O segundo trimestre foi ainda mais intenso: as importações atingiram 40 mil toneladas, crescimento de 38,8% sobre o trimestre anterior e de 48,4% ante o segundo trimestre de 2025. No mesmo intervalo, as exportações caíram para 22 mil toneladas, baixa de 33,9% em relação ao ano anterior.
A interpretação mais consistente, portanto, não é a de uma retração abrupta do consumo de alimentos, produtos de higiene, limpeza, agronegócio ou varejo. É a de um processo de substituição parcial: parte da demanda brasileira está sendo atendida por embalagens, filmes ou produtos pré-embalados vindos de fora.
Onde e o que o Brasil compra
As fontes setoriais associadas ao levantamento ABIEF/MaxiQuim indicam maior relevância de produtos asiáticos nas importações. Isso não significa que exista uma única origem, um único produto ou uma única rota comercial: a operação varia conforme estrutura, aplicação, lote, prazo de entrega, moeda, classificação fiscal e grau de conversão da mercadoria.
Na prática, compradores brasileiros podem importar três grupos distintos de produtos:
- Filme plástico em bobina, destinado a laminação, impressão, corte, rebobinamento ou conversão local.
- Estruturas semiacabadas, como filmes coextrusados, laminados, metalizados, barreira, termorretráteis e materiais especiais para posterior acabamento no Brasil.
- Embalagens prontas, impressas ou não, incluindo sachês, stand-up pouches, filmes para alimentos, embalagens para higiene e limpeza, sacos industriais, rótulos flexíveis e soluções para pet food, café, suplementos e outros bens de consumo.
A diferença é central. Quando se importa filme-base, o importador ainda preserva parte da cadeia local — impressão, laminação, corte, rebobinamento, formação de embalagem e distribuição. Quando se importa a embalagem acabada, sobretudo a impressa e pronta para envase, a concorrência incide diretamente sobre o valor agregado da conversão nacional: pré-impressão, gravação de cilindros, clichês, tintas, adesivos, impressão, laminação, corte e logística.
O avanço de importados pode ocorrer tanto por compras diretas de grandes usuários de embalagem quanto por meio de traders, distribuidores, representantes comerciais, importadores especializados e empresas que internalizam o produto para revendê-lo a envasadores ou convertedores menores.
Por que a compra externa atrai
O preço FOB de uma embalagem estrangeira não explica sozinho a decisão de compra. O importado se torna competitivo quando a combinação de preço industrial, escala, câmbio, frete, tributos e prazo final chega ao Brasil em condição melhor ou suficientemente próxima à oferta doméstica.
Em mercados asiáticos, grandes fabricantes podem operar com plantas dedicadas a volumes elevados, forte integração de matérias-primas, equipamentos recentes, custos industriais diluídos e portfólios padronizados. Em determinadas estruturas, especialmente as de alto volume e baixa diferenciação, esse modelo pode gerar custo unitário agressivo.
Os casos de maior risco competitivo tendem a envolver:
- Sacos, sacolas, filmes simples e estruturas com menor necessidade de desenvolvimento técnico local.
- Filmes para shrink, stretch, agro, varejo e aplicações industriais padronizadas.
- Embalagens para alimentos secos, pet food, café, higiene, limpeza e suplementos em projetos de grande escala.
- Laminados multicamadas cuja especificação já esteja consolidada e possa ser reproduzida por fornecedores de grande porte.
- Materiais impressos com artes estáveis, poucas versões e tiragens elevadas.
O agronegócio merece atenção especial. No primeiro semestre, foi o segmento de maior aceleração na demanda por flexíveis, com consumo de 170 mil toneladas e expansão de 12,4% frente ao mesmo período do ano anterior. Bebidas, varejo, pet food e outros mercados também apresentaram crescimento. Se a oferta nacional não acompanha esses movimentos em preço, prazo e capacidade, a importação passa a ser vista como ferramenta de abastecimento e não apenas de arbitragem comercial.
Custo posto Brasil: preço não basta
A comparação entre a embalagem nacional e a importada precisa ser feita em base equivalente: mesma especificação, mesma qualidade, mesmo prazo, mesmo lote, mesma condição de pagamento e mesmo nível de risco operacional.
O custo posto fábrica ou posto armazém no Brasil pode ser representado, de forma simplificada, por:
Custo posto Brasil = FOB + frete internacional + seguro + despesas portuárias + tributos + despacho + armazenagem + transporte interno + custo financeiro + perdas
A base aduaneira costuma considerar o valor da mercadoria somado ao frete internacional e ao seguro. A partir dessa base, a incidência tributária depende da NCM, da origem, do enquadramento tarifário, de eventuais acordos comerciais, do Estado de desembaraço, do destino e de particularidades administrativas da mercadoria. A Receita Federal mantém um simulador para consulta do tratamento tributário e administrativo, que exige a classificação NCM e o valor aduaneiro estimado.
Em uma importação formal de embalagens plásticas, a conta pode incluir, conforme a classificação aplicável:
- Imposto de Importação, definido principalmente pela NCM e pela TEC, além de exceções tarifárias eventualmente vigentes.
- IPI vinculado à classificação fiscal do produto.
- PIS-Importação e Cofins-Importação.
- ICMS estadual, cujo cálculo possui particularidades e pode alterar de modo relevante o custo final.
- AFRMM, quando aplicável ao transporte marítimo.
- Taxas portuárias, armazenagem, capatazia, escaneamento, inspeções e despesas de terminal.
- Honorários de despacho aduaneiro, frete rodoviário interno e custo de capital durante o trânsito e desembaraço.
- Demurrage, sobrestadia de contêiner, multas ou custos de armazenagem extraordinária se houver falhas documentais ou atraso na retirada.
A NCM não é apenas uma formalidade. Ela determina tributação, controles administrativos e, em certos casos, a exposição a medidas de defesa comercial ou elevação temporária de alíquota. O Brasil utiliza a NCM e a Tarifa Externa Comum do Mercosul como regra geral para definição tarifária, com exceções e instrumentos específicos que podem mudar a competitividade de determinadas posições tarifárias.
Por isso, uma embalagem descrita comercialmente como “filme laminado”, “pouch”, “saco plástico” ou “filme barreira” não deve ter sua NCM presumida pelo nome. Sua classificação depende de composição, substratos, presença de suporte, impressão, forma de apresentação, função e grau de transformação.
Frete, escala e prazo
O frete marítimo continua sendo um dos elementos mais voláteis da equação. Uma compra internacional pode ser altamente competitiva em períodos de frete regular, bom câmbio e disponibilidade de contêineres, mas perder atratividade em semanas de congestionamento portuário, alta de bunker, ruptura de rota, falta de equipamento ou aumento de taxas de destino.
A vantagem do fornecedor externo costuma aumentar quando há:
- Pedido em contêiner cheio, com boa ocupação cúbica e peso adequado.
- Poucos SKUs e volumes concentrados em uma mesma estrutura.
- Arte gráfica já aprovada e estável.
- Previsão de consumo que permita programação de produção e trânsito marítimo.
- Estoque de segurança suficiente para absorver variações de entrega.
- Capacidade financeira para pagar antecipadamente, financiar a importação ou suportar capital empatado.
Já a vantagem da conversão doméstica cresce quando o comprador precisa de:
- Lotes menores, alta variedade de SKUs e múltiplas versões de arte.
- Reposição rápida, ajustes frequentes e atendimento just-in-time.
- Desenvolvimento conjunto de estrutura, barreira, selagem e produtividade de linha.
- Assistência técnica no envase, na máquina de embalagem ou na resolução de falhas.
- Flexibilidade para alterar volume, desenho, acabamento, janela de selagem ou especificação.
- Menor estoque, menor risco cambial e menor exposição a atrasos logísticos.
Em termos práticos, uma embalagem importada pode custar menos por quilo e ainda ser mais cara por unidade útil se tiver maior índice de perda, instabilidade de selagem, variação de COF, bloqueio, odor, desvio de espessura, baixa resistência mecânica ou falha de impressão.
E a questão da qualidade? A comparação correta
A crescente entrada de importados não permite concluir que todo produto estrangeiro seja inferior ou superior ao nacional. Há fornecedores internacionais de alto padrão, com forte domínio de coextrusão, coating, metalização, impressão em rotogravura e flexografia, laminados de barreira e controle de processo. Da mesma forma, há convertedores brasileiros altamente competitivos em qualidade, inovação, flexibilidade e desenvolvimento de aplicação.
O ponto é que a análise de compra não pode ser limitada ao preço por quilo ou por mil unidades.
Para embalagens flexíveis, especialmente as destinadas a alimentos, cosméticos, higiene, limpeza, agroquímicos ou produtos sensíveis, a homologação deve abranger:
- Estrutura completa e espessura nominal, mínima, máxima e variação transversal.
- Gramatura, composição e identificação de cada camada.
- Resistência de selagem, temperatura de início de selagem e janela operacional.
- COF interno e externo, deslizamento, bloqueio e comportamento em máquina.
- Resistência à perfuração, tração, rasgo, impacto e queda.
- Propriedades de barreira a oxigênio, vapor d’água, aroma e luz, quando aplicável.
- Aderência entre camadas, resistência de laminação e envelhecimento.
- Registro de impressão, tonalidade, repetibilidade de cor, cobertura, brilho e resistência à abrasão.
- Ausência de odor residual, contaminantes e migração fora dos limites aplicáveis.
- Desempenho no envase, armazenamento, transporte, empilhamento e uso final.
Em materiais para contato com alimentos, a exigência sanitária é a mesma para embalagens nacionais e importadas. A Anvisa informa expressamente que as orientações relativas a licenciamento, regulamentos técnicos, registro ou isenção de registro se aplicam aos produtos nacionais e importados. A composição deve respeitar as listas positivas e os requisitos de segurança aplicáveis aos materiais em contato com alimentos.
Isso exige atenção adicional quando o produto vem pronto do exterior: fichas técnicas, declarações de conformidade, laudos de migração, rastreabilidade de lotes, composição de tintas e adesivos, conformidade de pigmentos e aditivos, e documentação sanitária devem ser checados antes do embarque — não depois que o contêiner chega ao porto.
Quem tende a importar
A importação não é uma estratégia exclusiva de multinacionais. Ela pode ser adotada por empresas de diferentes perfis, mas os motivos e a viabilidade variam.
| Perfil de comprador | Motivo típico para importar | Principal risco |
|---|---|---|
| Grande envasador de alimentos, bebidas ou higiene | Escala, padronização global e redução de custo por unidade | Longo ciclo de homologação e perda de flexibilidade |
| Empresa de pet food e suplementos | Estruturas de barreira, pouch premium e impressão de alta tiragem | Qualidade de selagem, migração e prazo |
| Agronegócio | Filmes técnicos, sacaria, embalagens sazonais e grandes volumes | Estoque, sazonalidade e adequação à aplicação |
| Distribuidor ou trader | Revenda de filmes, sacos, pouches e materiais padronizados | Estoque, classificação fiscal e competição por preço |
| Convertedor brasileiro | Complementar portfólio ou adquirir filme-base e estruturas especiais | Redução de margem e dependência de fornecedores externos |
| Marca de menor porte | Compra por meio de representantes ou importadores locais | Baixa capacidade de homologação e risco de produto inadequado |
Os compradores menores geralmente não internalizam diretamente um contêiner de embalagem. Eles tendem a acessar o produto por distribuidores, empresas comerciais importadoras ou representantes que consolidam pedidos, financiam a operação, realizam desembaraço e vendem localmente em lotes menores.
Esse modelo reduz a complexidade de comércio exterior para a marca compradora, mas acrescenta margens intermediárias. Por isso, a vantagem do importado costuma ser maior em itens padronizados, grandes volumes e compras recorrentes.
O risco para os convertedores brasileiros
A preocupação da indústria local não é apenas perder toneladas. É perder o mix de maior escala, previsibilidade e absorção de custos fixos.
Quando filmes e embalagens padronizadas de alta tiragem migram para fornecedores estrangeiros, a fábrica brasileira pode ficar mais concentrada em lotes curtos, produtos urgentes, pedidos fragmentados e projetos tecnicamente complexos. Esses negócios são importantes, mas carregam maior custo operacional: mais trocas, mais set-up, mais desenvolvimento, mais SKUs, menor produtividade média e maior pressão sobre margem.
A situação se torna ainda mais sensível porque a produção nacional é fortemente baseada em PEBD e PEBDL, que responderam por 73% das 1,140 milhão de toneladas produzidas no primeiro semestre; o PEAD representou 12% e o PP, 15%. Entre os materiais, a produção baseada em PP foi a mais pressionada no segundo trimestre, com queda de 5,1% ante o primeiro trimestre e de 5% em relação ao mesmo período de 2025.
As estruturas monocamada representaram 55% da produção semestral e as multicamada, 45%. Embora ambas tenham recuado frente ao segundo semestre de 2025, a estabilidade relativa das multicamadas sugere que produtos com maior conteúdo técnico, engenharia de barreira, formulação, performance de máquina e desenvolvimento conjunto podem oferecer uma defesa competitiva maior que itens puramente padronizados.
Como responder à pressão importadora
A reação mais eficaz não é simplesmente reduzir preço. A indústria brasileira precisa identificar em quais categorias a disputa é predominantemente de custo e em quais categorias a proximidade técnica ainda é decisiva.
Algumas frentes práticas para convertedores:
- Separar o portfólio entre itens comoditizados, itens técnicos e itens estratégicos para o cliente.
- Medir competitividade por estrutura e aplicação, e não por preço médio de venda ou tonelada consolidada.
- Reduzir perdas de aparas, set-up, refugo de impressão, retrabalho e consumo específico de resina, tinta, adesivo e solvente.
- Trabalhar com programas de produtividade em impressão, laminação, corte e rebobinamento.
- Desenvolver estruturas mais leves, com menor consumo de material por embalagem, sem perda de desempenho.
- Oferecer ganhos mensuráveis no envase: maior velocidade, menos paradas, melhor selagem e menor descarte.
- Transformar o atendimento técnico em parte do contrato comercial, especialmente para contas que exigem homologação, rastreabilidade e validação em linha.
- Revisar prazos de entrega, lotes mínimos e disponibilidade de estoque para reduzir a vantagem logística do produto importado.
- Usar contratos com gatilhos de resina, câmbio e frete para reduzir a percepção de incerteza de preço por parte do cliente.
- Fortalecer documentação de conformidade sanitária, qualidade, rastreabilidade e sustentabilidade.
A defesa competitiva mais sólida está em vender desempenho industrial, não apenas bobina, saco ou pouch.
Regulação e agenda pendente
O ambiente competitivo ainda pode mudar conforme avancem decisões regulatórias e tarifárias. Entre os pontos a acompanhar estão o consumo da cota para chip PET destinado a BOPET, eventuais atos sobre a manutenção ou alteração de alíquotas de 20% para determinadas resinas, o resultado do processo relacionado ao PPB de smart labels e RFID, além dos desdobramentos das consultas sobre a Política Nacional de Logística Reversa e o Selo Verde Brasil.
Para produtos acabados, a discussão tarifária é particularmente sensível. A proteção à resina não impede, por si só, a entrada de uma embalagem pronta que tenha sido convertida no exterior. Se o custo final do produto acabado importado ficar competitivo, o conversor nacional pode enfrentar simultaneamente matéria-prima cara, energia, crédito caro, complexidade tributária e concorrência externa sobre o produto de maior valor agregado.
A TEC é a referência geral do Mercosul para as alíquotas de Importo de Importação por NCM, mas exceções, elevações temporárias, medidas de defesa comercial e regimes específicos podem alterar rapidamente o cenário. A checagem deve ser feita código a código, no momento da operação, e não com base em alíquotas históricas ou genéricas.
Conclusão
O avanço das importações de flexíveis não deve ser lido como prova automática de queda no consumo brasileiro. Os dados apontam o contrário: o consumo cresceu, mas parte desse crescimento foi capturada por fornecedores externos, enquanto a produção doméstica perdeu ritmo.
A retração de 9,1% da produção de embalagens plásticas em agosto, muito superior à queda de 0,7% do conjunto de embalagens, reforça que há um problema específico na cadeia de plástico. Somado às 69 mil toneladas importadas no primeiro semestre, à alta de 33,4% nas compras externas e ao déficit comercial de 18,4 mil toneladas no segundo trimestre, o quadro exige monitoramento permanente por convertedores, fornecedores de resinas, compradores industriais e entidades setoriais.
Para quem compra, importar pode fazer sentido em itens de alto volume, projeto estável, boa previsibilidade e forte diferença de custo posto Brasil. Para quem produz no País, a prioridade é defender as categorias em que custo, velocidade de resposta, desenvolvimento técnico, confiabilidade de abastecimento e desempenho no envase superam o aparente desconto de uma embalagem embarcada do exterior.